TL;DR: Hypotekárny úver v Chorvátsku je pre zahraničných kupujúcich dostupný, ale vyžaduje dôkladnú prípravu. Banky uplatňujú prísne kritériá bonity (DSTI a LTV), požadujú rozsiahlu dokumentáciu s overenými prekladmi a pre kupujúcich mimo EÚ platia dodatočné zákonné obmedzenia. Kľúčom k úspechu je včasná príprava — ideálne 60 dní vopred — a spolupráca s agentúrou, ktorá pozná miestne postupy.
Hypotekárny úver v Chorvátsku pre zahraničných kupujúcich nie je nemožný — ale je oveľa zložitejší, ako si väčšina cudzincov predstavuje. Tento sprievodca prechádza všetkými kľúčovými fázami: od zákonných rámcov a právnych predpokladov až po úrokové sadzby, dokumentáciu a makroprudenciálne opatrenia, ktoré priamo ovplyvňujú vašu bonitu.
Obsah
- Môžete si vôbec kúpiť nehnuteľnosť v Chorvátsku?
- Základy hypotekárnych úverov v chorvátskom kontexte
- Špecifické výzvy a dokumentácia pre zahraničných kupujúcich
- Finančné podmienky a úrokové sadzby: čo očakávať?
- Koľko si môžete požičať — a prečo vás chorvátske pravidlá môžu prekvapiť
- Praktické kroky pre zahraničných kupujúcich: ako sa pripraviť a čo očakávať
- Čo zahraničných kupujúcich najčastejšie prekvapí?
- Dane pri kúpe nehnuteľnosti v Chorvátsku
- Ako vám Regent realitná agentúra môže pomôcť
- Často kladené otázky
Kľúčové poznatky
Právny štatút — občania EÚ kupujú bez obmedzení — občania mimo EÚ potrebujú súhlas Ministerstva spravodlivosti alebo kupujú prostredníctvom firmy registrovanej v HR
Podmienky úverovania — Zákonné limity, ktoré banky musia dodržiavať — DSTI max. 45 % pre hypotekárne úvery, LTV max. 90 %
Dokumentácia — Overené preklady všetkých zahraničných dokumentov — Apostilla len pre krajiny mimo EÚ
Úrokové sadzby — Porovnávajte podľa RPSN, nie podľa nominálnej úrokovej sadzby — Rozdiel môže byť aj 20 000 € počas trvania úveru
Príprava — Začnite najmenej 60 dní vopred — Podpíšte predbežnú zmluvu až po potvrdení bonity
Môžete si vôbec kúpiť nehnuteľnosť v Chorvátsku?
Pred rozhovorom s bankou je potrebné si ujasniť jednu základnú otázku: máte vôbec právo kúpiť nehnuteľnosť v Chorvátsku? Odpoveď závisí od toho, odkiaľ pochádzate.
Občania EÚ majú rovnaké práva ako chorvátski občania — môžu slobodne kupovať všetky druhy obytných nehnuteľností bez akýchkoľvek dodatočných povolení alebo obmedzení. To isté platí pre právnické osoby registrované v EÚ.
Občania mimo EÚ (kupujúci mimo EÚ) musia spĺňať jednu z dvoch podmienok:
1. Mať súhlas Ministerstva spravodlivosti na kúpu nehnuteľnosti v Chorvátsku
2. Pochádzať z krajiny, s ktorou má Chorvátsko zásadu reciprocity — t. j. ak má chorvátsky občan právo kúpiť nehnuteľnosť v tejto krajine
3. Ak žiadna z podmienok nie je splnená, jedinou možnosťou je kúpa prostredníctvom spoločnosti registrovanej v Chorvátskej republike.
Profesionálny tip: Overenie právneho štatútu a reciprocity by malo byť prvým krokom — pred obhliadkou nehnuteľností, pred kontaktom s bankami. Tím Regent to preveruje pre každého klienta hneď na začiatku spolupráce.*
Základy hypotekárnych úverov v chorvátskom kontexte
Po úvode je dôležité pochopiť základné pravidlá a zákonné rámce, ktoré ovplyvňujú hypotekárne úvery v Chorvátsku. Bez tohto základu môže byť každý rozhovor s bankou mätúci a neproduktívny.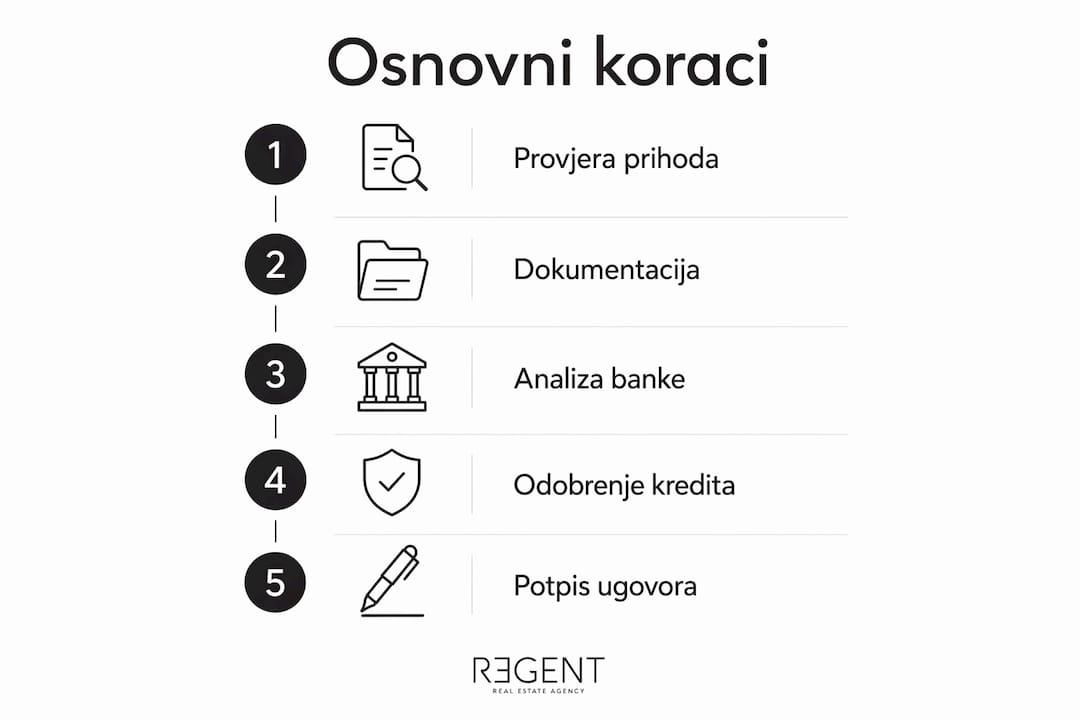 Dve skratky určujú takmer všetko, čo potrebujete vedieť o hypotekárnom úverovaní v Chorvátsku: DSTI a LTV.
DSTI (Debt Service to Income) je pomer medzi celkovými mesačnými splátkovými záväzkami všetkých vašich úverov a vaším čistým príjmom.
LTV (Loan to Value) je pomer medzi výškou úveru, o ktorý žiadate, a odhadovanou hodnotou nehnuteľnosti.
Podľa makroprudenciálnych opatrení Chorvátskej národnej banky (HNB), ktoré vstúpili do platnosti 1. apríla 2025, majú oba ukazovatele zákonne definované horné hranice, ktoré banky nesmú prekročiť — bez výnimky.
Konkrétne, zákonné limity pre hypotekárne úvery sú:
- Maximálne DSTI vo výške 45 % čistého príjmu
- LTV do 90 % odhadovanej hodnoty nehnuteľnosti
- Doba splácania do 30 rokov
- Preukázateľné, stabilné príjmy z riadneho zdroja
Pre nehypotekárne úvery (spotrebné, auto, hotovostné) je limit DSTI prísnejší — je vo výške 40 % a doba splácania je obmedzená na 10 rokov.
Finančný profil kupujúceho zohráva rozhodujúcu úlohu. Banky nesledujú len výšku príjmu, ale aj jeho stabilitu, zdroj a trvanie. Zamestnanci v zahraničnej firme s neurčitou pracovnou zmluvou majú lepšiu pozíciu ako samostatne zárobkovo činné osoby alebo sezónni pracovníci.
Profesionálny tip: Znížte alebo zrušte všetky existujúce úvery a prečerpania na bežných účtoch pred podaním žiadosti. Každý aktívny záväzok znižuje váš priestor DSTI a tým priamo znižuje maximálnu výšku hypotekárneho úveru, ktorý môžete získať.*
Špecifické výzvy a dokumentácia pre zahraničných kupujúcich
Banky v Chorvátsku požadujú štandardný súbor dokumentov pre všetkých kupujúcich, ale pre cudzincov pribúdajú dodatočné kroky. Podľa požiadaviek na dokumentáciu pre zahraničných kupujúcich, zoznam kľúčových dokumentov zahŕňa:
- Platný občiansky preukaz alebo pas
- Výpis z pozemkového registra (ZK výpis) pre kupovanú nehnuteľnosť
- Energetický certifikát nehnuteľnosti
- Odhad hodnoty nehnuteľnosti od oprávneného odhadcu
- Doklad o príjme (mzdy, daňové rozhodnutia, pracovné zmluvy)
- Správa o úverovej histórii z domovskej krajiny
- Potvrdenie o daňovej rezidencii
- OIB (osobné identifikačné číslo — získava sa v Chorvátsku)
- Predbežná kúpna zmluva
Špeciálnou výzvou sú preklady a overenia. Všetky zahraničné dokumenty musia byť preložené do chorvátčiny súdnym prekladateľom. Pre dokumenty z krajín mimo EÚ je povinná aj apostilla — pre dokumenty z krajín EÚ apostilla nie je potrebná od vstupu do platnosti nariadenia EÚ o verejných listinách.
Bankové požiadavky týkajúce sa úverovej histórie sú obzvlášť prísne. Zahraniční kupujúci nemajú históriu v systéme HROK (Chorvátsky register úverových záväzkov), takže banky požadujú zodpovedajúce potvrdenia od vašej domovskej banky alebo úverového úradu. Nedostatok úverovej histórie v Chorvátsku nie je automaticky diskvalifikujúci, ale môže spomaliť proces.
Navyše, všetky záložné nástroje (vinculovaná poistná zmluva, vyhlásenie overené notárom) musia byť zabezpečené v rámci Chorvátskej republiky — zahraničné ekvivalenty nie sú prijateľné.
Profesionálny tip: Pripravte si všetky dokumenty v origináli a s overeniami najmenej 30 dní pred plánovaným podaním žiadosti. Banky často vracia žiadosti kvôli jednému chýbajúcemu dokumentu, čo môže celý proces odložiť o niekoľko týždňov.*
Finančné podmienky a úrokové sadzby: čo očakávať?
Úrokové sadzby pre hypotekárne úvery v Chorvátsku sa delia na fixné a variabilné. Fixná sadzba zabezpečuje nezmenenú splátku počas celého fixného obdobia, zatiaľ čo variabilná sleduje trhové indexy (najčastejšie Euribor). Podľa sprievodcu o financovaní kúpy bytu, voľba medzi týmito dvoma typmi má dlhodobé dôsledky na celkové náklady úveru.
Úrokové sadzby chorvátskych bánk:
- HPB — od 3,29 % nominálne / od 3,77 % RPSN — Fixná na 5 alebo 10 rokov, po tomto variabilná
- Erste banka — od 2,50 % nominálne / od 3,53 % RPSN — EKO hypotekárny úver, fixná na 5 rokov
- OTP banka — od 2,99 % nominálne / od 3,58 % RPSN — OTPrvi dom, fixná, akcia do 30. 6. 2026.
- PBZ, ZABA, Raiffeisen — individuálne nominálne / individuálne RPSN — V závislosti od profilu klienta, variabilné
Kľúčové body pri porovnávaní ponúk:
- Nominálna úroková sadzba hovorí len o úroku, nie o celkových nákladoch
- RPSN zahŕňa všetky poplatky a poskytuje reálny obraz nákladov úveru
- Dĺžka fixného obdobia ovplyvňuje bezpečnosť: dlhšie obdobie znamená menej prekvapení, ale často aj vyššiu úrokovú sadzbu
- Podmienky zmeny úroku po fixnom období musia byť jasne definované v zmluve
Profesionálny tip: Vždy si vyžiadajte simuláciu úveru s uvedením celkovej sumy, ktorú zaplatíte počas celého trvania úveru, nielen výšku mesačnej splátky. Rozdiel medzi ponukami s RPSN 3,20 % a 3,80 % pri úvere 200 000 € počas 25 rokov predstavuje viac ako 20 000 € celkovo.*
Koľko si môžete požičať — a prečo vás chorvátske pravidlá môžu prekvapiť
Od 1. apríla 2025. Chorvátska národná banka zaviazala všetky banky k uplatňovaniu makroprudenciálnych opatrení. Cieľom je znížiť systémové riziko, ale pre kupujúcich to znamená prísnejší prístup k úverovaniu — a toto nie je diskrečné rozhodnutie banky, ale zákonná povinnosť.
Rámec DSTI konkrétne znamená: ak vaše celkové mesačné úverové záväzky — vrátane nového hypotekárneho úveru — presiahnu 45 % vášho čistého príjmu, banka je zákonne obmedzená v poskytnutí úveru.
Kategórie DSTI
- Iba hypotekárny úver — Priemerné DSTI 38 % — Nízke riziko, banka schváli bez problémov
- Hypotekárny + nehypotekárny úver — Priemerné DSTI 44 % — Vysoké riziko, blízko zákonného limitu
- Celkové záväzky nad 45 % — Nad zákonným limitom — Úver nie je možný
Čo znamená LTV vo výške 90 % v praxi:
Banka môže financovať až 90 % odhadovanej hodnoty nehnuteľnosti — nie kúpnej ceny. Rozdiel je kľúčový:
- Dohodnutá kúpna cena — 200 000 € — Cena dohodnutá s predávajúcim
- Odhad banky na nehnuteľnosť — 180 000 € — Banka odhaduje nižšiu hodnotu
- Maximálny úver (90 % odhadu) — 162 000 € — Maximum, ktoré banka môže poskytnúť
- Rozdiel, ktorý musí kupujúci pokryť — 38 000 € — Vlastné prostriedky alebo iný zdroj financovania
Viac o rozdieloch a typoch odhadu hodnoty nehnuteľností sa dočítate na našom blogu: Odhad hodnoty nehnuteľnosti: čo znamenajú trhová, hypotekárna a daňová hodnota pre kupujúcich a predávajúcich?
Okrem toho, 10 % vlastný podiel nie je jediným nákladom — je potrebné pokryť aj daň z prevodu nehnuteľností (3 %), notárske poplatky, poplatky za odhad a províziu agentúry. Reálne, zahraniční kupujúci by mali mať zabezpečených 15–20 % z kúpnej ceny z vlastných prostriedkov.
Poznámka: pre zahraničných kupujúcich mimo EÚ niektoré banky poskytujú úver len vo výške 50–60 % hodnoty nehnuteľnosti, čo znamená, že vlastný podiel môže byť aj vyšší.
Kľúčové body týkajúce sa makroprudenciálnych opatrení:
- Limit DSTI vo výške 45 % je zákonný, nie je predmetom rokovaní
- Nehypotekárne úvery (autoúvery, hotovostné úvery) znižujú priestor pre hypotekárny úver
- Viacnásobné úverové záväzky zvyšujú riziko a znižujú šance na schválenie
Praktické kroky pre zahraničných kupujúcich: ako sa pripraviť a čo očakávať
Príprava dokumentácie a pochopenie postupov sú kľúčové pre úspešnú žiadosť. Tu sú kroky postupne:
- Overte si právny status — ste kupujúci z EÚ alebo mimo EÚ a potrebujete súhlas Ministerstva spravodlivosti
- Vypočítajte si svoju bonitu — sčítajte všetky mesačné úverové záväzky a vydelte čistým príjmom; ak je výsledok blízko 45 %, zvážte splatenie časti existujúcich záväzkov
- Navštívte banku na informačný rozhovor — väčšina bánk ponúka bezplatný predbežný výpočet; urobte to pred podpisom predbežnej zmluvy
- Zhromaždite všetky dokumenty — príjmy, úverová história, osobná identifikácia, všetko s overenými prekladmi
- Vyberte si nehnuteľnosť, ktorá spĺňa bankové kritériá — riadna vlastnícka štruktúra, energetický certifikát, bez ťarchy v pozemkovom registri
- Objednajte si odhad hodnoty od oprávneného odhadcu, ktorého banka akceptuje — aktuálnosť odhadu si overte s bankou
- Podajte formálnu žiadosť s kompletnou dokumentáciou a aktívne ju sledujte
- Pripravte sa na vinculáciu poistnej zmluvy na nehnuteľnosť v prospech banky — zabezpečte si ju v Chorvátsku
Profesionálny tip: Nikdy nepodpisujte predbežnú kúpnu zmluvu, kým nemáte potvrdenie banky, že ste kreditne spôsobilí. Predbežná zmluva vás zaväzuje k nákupu — ak stratíte zálohu kvôli zamietnutému úveru, nie je možná náhrada. Príprava dokumentov pre zahraničných kupujúcich by sa mala začať najmenej 60 dní vopred.*
Za číslami a pravidlami: čo zahraničných kupujúcich najčastejšie prekvapí?
Za oficiálnymi pravidlami a číslami existuje rad praktických výziev, ktoré štatistiky neukazujú a ktoré v skutočnosti určujú, či zahraničný kupujúci úspešne získa hypotekárny úver v Chorvátsku.
Prvou a najčastejšou mylnou predstavou je, že Chorvátsko, ako krajina EÚ, je automaticky „ľahký“ trh pre úverovanie. Nie je. Pristúpenie k EÚ neštandardizovalo bankové postupy — každá chorvátska banka má vlastné interné kritériá, ktoré sú často prísnejšie ako zákonné minimum. Zahraniční kupujúci, ktorí bez problémov získali hypotéku v Nemecku alebo Rakúsku, môžu byť v Chorvátsku zamietnutí kvôli spôsobu, akým miestne banky hodnotia zahraničné príjmy.
Druhou neočakávanou výzvou je vinculácia poistnej zmluvy. Banka požaduje, aby bola nehnuteľnosť poistená a poistná zmluva musí byť vinculovaná v prospech banky — a zabezpečená v Chorvátsku. Tento krok znie jednoducho, ale v praxi môže trvať týždeň alebo viac, najmä ak poisťovňa požaduje dodatočnú dokumentáciu o zahraničnom kupujúcom. Tento krok mnohí nezapočítajú do časového plánu.
Tretí faktor, ktorý mnohých prekvapí: zahraniční kupujúci, ktorí majú hypotéku alebo lízing vo svojej domovskej krajine, často prichádzajú s DSTI pomerom, ktorý je už 25–30 %, bez toho, aby to vedeli. Keď pridajú nový hypotekárny úver v Chorvátsku, ľahko prekročia hranicu 45 % — čo znamená automatické zamietnutie, bez výnimiek.
Kombinácia požiadaviek na dokumentáciu, prekladov, odhadov a bankových postupov môže ľahko trvať tri až štyri mesiace. Kupujúci, ktorí plánovali rýchlu kúpu a nasťahovanie, sú často prekvapení týmto časovým rámcom.
Dane pri kúpe nehnuteľnosti v Chorvátsku
Daňový aspekt kúpy nehnuteľnosti v Chorvátsku stojí za osobitné zdôraznenie, pretože prináša aj dobrú správu pre zahraničných kupujúcich.
Daň z prevodu nehnuteľností je 3 % z trhovej hodnoty nehnuteľnosti — rovnaká pre domácich aj zahraničných kupujúcich, rezidentov aj nerezidentov. Platí ju kupujúci a daňový úrad má právo zanedbať dohodnutú cenu, ak usúdi, že je pod trhovou hodnotou.
Výnimka: pri kúpe novostavby od investora, ktorý je v systéme DPH, sa namiesto dane z prevodu platí DPH (25 %), ktorá je už zahrnutá v cene.
Dobrá správa: Chorvátsko nemá ročnú daň z nehnuteľností — na rozdiel od väčšiny západoeurópskych krajín. To robí kúpu nehnuteľnosti v Chorvátsku finančne atraktívnou možnosťou pre dlhodobé držanie.
Zahraniční kupujúci by mali počítať aj s nasledujúcimi nákladmi:
- Notárske poplatky
- Poplatky za zápis do pozemkového registra
- Poplatky za overené preklady dokumentácie
- Poplatky za odhad nehnuteľnosti
Ako vám Regent realitná agentúra môže pomôcť pri kúpe a úverovaní
Ak zvažujete kúpu nehnuteľnosti v Chorvátsku ako zahraničný kupujúci, Regent realitná agentúra ponúka podporu, ktorá pokrýva celý proces — od prvej kontroly právneho štatútu až po finalizáciu úverovej dokumentácie.
Naša ponuka nehnuteľností zahŕňa nehnuteľnosti, ktoré spĺňajú bankové kritériá, s riadnou vlastníckou štruktúrou a potrebnou dokumentáciou. Právne služby pokrývajú kontrolu listov vlastníctva, zmlúv a odhadov, čím sa znižuje riziko prekvapení v procese schvaľovania úveru. Administratívna podpora zahŕňa pomoc pri príprave a preklade dokumentácie a koordináciu s bankami — čo je obzvlášť cenné pre kupujúcich, ktorí nie sú oboznámení s miestnymi postupmi.
Kontaktujte nás a dohodnite si bezplatný informačný rozhovor.
Často kladené otázky (FAQ)
Môžu zahraniční občania získať hypotekárny úver v Chorvátsku?
Áno, zahraniční občania môžu získať hypotekárny úver v Chorvátsku, ale za prísnejších podmienok ako domáci kupujúci. Občania EÚ majú rovnaké práva ako Chorváti, zatiaľ čo kupujúci z krajín mimo EÚ musia spĺňať dodatočné právne podmienky. Úvery pre zahraničných kupujúcich v Chorvátsku ponúkajú PBZ, Zagrebačka banka, Erste banka, Raiffeisen a OTP banka.
Aké sú základné podmienky na získanie hypotekárneho úveru v Chorvátsku pre zahraničných kupujúcich?
Základné podmienky zahŕňajú stabilné a preukázateľné príjmy, riadnu úverovú históriu, právne bezchybnú nehnuteľnosť a kompletnú dokumentáciu s overenými prekladmi. Banky uplatňujú limit DSTI vo výške 45 % čistého príjmu a LTV do 90 % odhadovanej hodnoty nehnuteľnosti ako zákonné horné hranice.
Ako obmedzenie DSTI ovplyvňuje úver zahraničného kupujúceho v Chorvátsku?
DSTI obmedzuje celkové mesačné úverové záväzky na maximálne 45 % čistého príjmu. Kľúčové je, že do tohto výpočtu vstupujú aj všetky aktívne úvery zo zahraničia — hypotéky, autoúvery, spotrebné úvery. Kupujúci, ktorí prichádzajú s už vysokými zahraničnými záväzkami, môžu mať príliš malý priestor DSTI pre nový hypotekárny úver v Chorvátsku.
Potrebuje apostillu pre dokumenty pri kúpe nehnuteľnosti v Chorvátsku?
Apostilla je potrebná len pre dokumenty z krajín mimo EÚ. Pre dokumenty z krajín EÚ apostilla nie je potrebná vďaka nariadeniu EÚ o verejných listinách. Všetky zahraničné dokumenty musia byť preložené do chorvátčiny súdnym prekladateľom.
Koľko vlastných prostriedkov potrebuje zahraničný kupujúci na kúpu nehnuteľnosti v Chorvátsku?
Minimálne 10 % z odhadovanej hodnoty nehnuteľnosti (limit LTV je 90 %), ale reálne 15–20 % z kúpnej ceny, keď sa započítajú daň z prevodu nehnuteľností (3 %), notárske poplatky, poplatky za odhad a provízia agentúry.
Existuje ročná daň z nehnuteľností v Chorvátsku?
Nie — Chorvátsko nemá ročnú daň z nehnuteľností. Pri kúpe sa platí daň z prevodu nehnuteľností vo výške 3 % (rovnaká pre domácich aj zahraničných kupujúcich) a pri kúpe novostavby od investora v systéme DPH sa platí DPH, ktorá je zahrnutá v cene.
Odporúčané
- Hypotekárne úvery a kúpa bytu: Všetko, čo potrebujete vedieť
- Sprievodca pre zahraničných občanov pri kúpe nehnuteľnosti v Chorvátsku
- Kúpa domu s úverom: sprievodca nákladmi, úrokmi a daňami
- Nové opatrenia úverovania v Chorvátsku: ako ovplyvnia realizáciu hypotekárnych úverov?