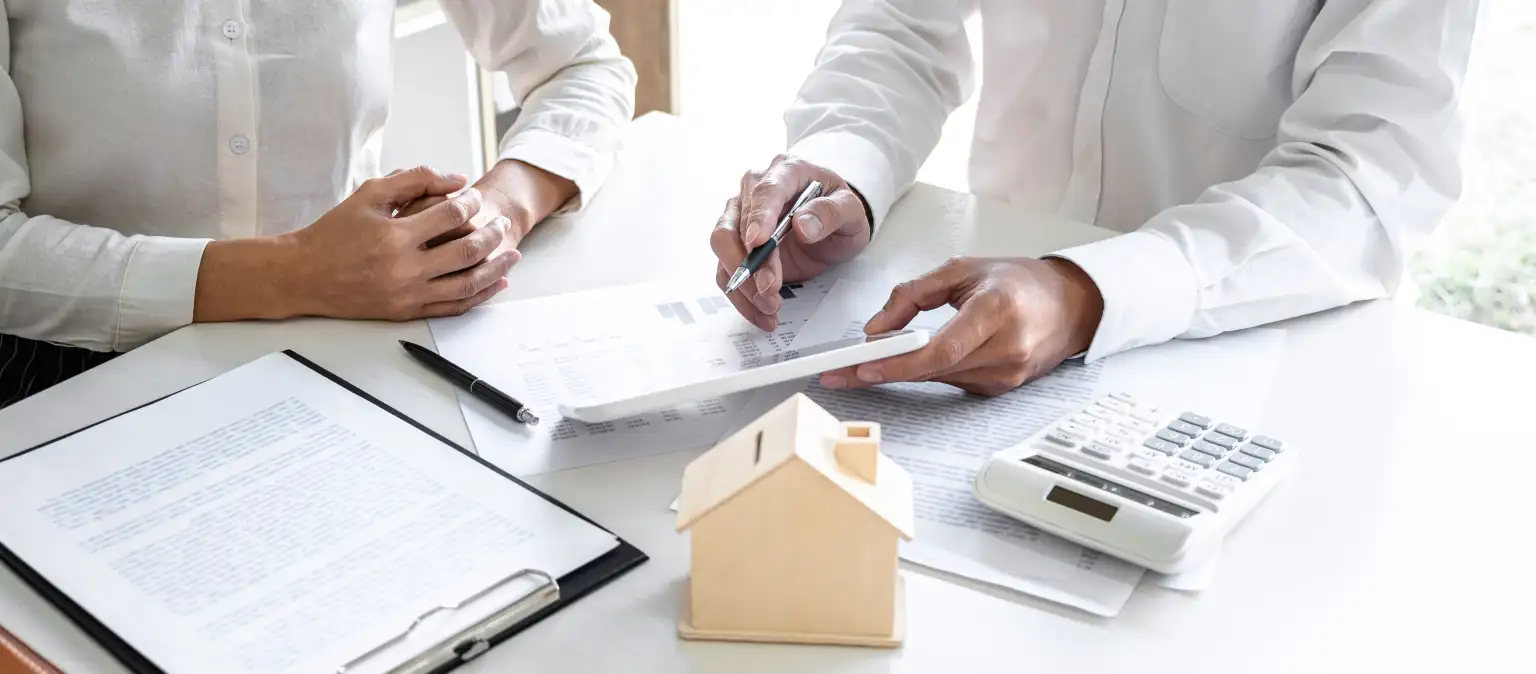
Der Kauf einer Wohnung ist einer der wichtigsten finanziellen Schritte im Leben. Wenn Sie darüber nachdenken, ist es sehr wahrscheinlich, dass Sie die Option eines Wohnungsbaudarlehens in Betracht ziehen müssen, das die häufigste Art der Finanzierung eines Immobilienkaufs ist.
Was sind Wohnungsbaudarlehen?
Wohnungsbaudarlehen sind langfristige Kredite, die von Banken und anderen Finanzinstituten angeboten werden, um Käufern bei der Finanzierung des Kaufs einer Wohnung oder eines Hauses zu helfen. Diese Art von Kredit hat in der Regel niedrigere Zinssätze als andere Kreditarten, und die Rückzahlungsfrist kann je nach Kreditbedingungen und Ihrer Rückzahlungsfähigkeit zwischen einigen Jahren und 30 Jahren liegen.
Um ein Wohnungsbaudarlehen aufzunehmen, müssen bestimmte Bedingungen erfüllt sein, wie z. B. die Höhe des Gehalts, die Stabilität des Arbeitsverhältnisses, die Kredithistorie und der Betrag, den Sie leihen möchten. Einer der Schlüsselfaktoren ist auch die Höhe Ihrer Anzahlung oder Einlage, die in der Regel zwischen 10 % und 30 % des Immobilienwerts liegt.
Wie wählt man das beste Wohnungsbaudarlehen aus?
Die Wahl des richtigen Wohnungsbaudarlehens ist entscheidend für Ihre finanzielle Stabilität und Ihre zukünftigen Pläne. Hier sind einige Faktoren, die Sie berücksichtigen sollten:
1. Zinssatz
Der Zinssatz ist einer der wichtigsten Faktoren, die die Höhe beeinflussen, die Sie für Ihr Wohnungsbaudarlehen zahlen. Die Sätze können fest oder variabel sein. Ein fester Zinssatz bleibt während der gesamten Rückzahlungsdauer gleich, während ein variabler Zinssatz je nach Marktbedingungen variieren kann. Feste Sätze sind in der Regel anfangs etwas höher, bieten aber mehr Sicherheit, während variable Sätze niedriger sein können, aber mit einem höheren Risiko verbunden sind.
2. Rückzahlungsfrist
Die Rückzahlungsfrist eines Wohnungsbaudarlehens kann kurzfristig (5 bis 10 Jahre) oder langfristig (20 bis 30 Jahre) sein. Längere Rückzahlungsfristen bedeuten geringere monatliche Raten, aber die Gesamtkosten des Kredits sind aufgrund der Zinsen, die über einen längeren Zeitraum berechnet werden, höher. Kürzere Rückzahlungsfristen ermöglichen eine schnellere Schuldentilgung, aber die monatliche Rate kann deutlich höher sein.
3. Beteiligung
Banken verlangen in der Regel, dass der Käufer einen bestimmten Prozentsatz des Wohnungspreises als Anzahlung leistet. Die Standardanzahlung beträgt zwischen 10 % und 30 % des Wohnungspreises. Je höher die Anzahlung, desto geringer ist der Betrag, den Sie leihen, was die monatlichen Raten und die Gesamtkosten des Kredits erheblich reduzieren kann.
4. Art des Kredits
Es gibt verschiedene Arten von Wohnungsbaudarlehen, von denen die beliebtesten sind:
• Kredite mit festem Zinssatz – bieten Sicherheit, da Sie den genauen Betrag kennen, den Sie während des gesamten Zeitraums zurückzahlen werden
• Kredite mit variablem Zinssatz – bieten in der Regel niedrigere Anfangszinsen, aber der Zinssatz kann im Laufe der Zeit steigen
• Kredite mit kombinierten Bedingungen – können feste und variable Zinsen kombinieren und bieten Flexibilität
5. Zusätzliche Kosten
Neben den Zinsen selbst müssen Sie bei der Aufnahme eines Wohnungsbaudarlehens mit verschiedenen Gebühren und Kosten rechnen, wie z. B. Kreditbearbeitungsgebühren, Notargebühren, Immobilienbewertung und andere Verwaltungsgebühren. Alle diese Punkte sollten Sie bei der Budgetplanung für den Wohnungskauf berücksichtigen.
Welche Vor- und Nachteile hat ein Wohnungsbaudarlehen?
Vorteile:
• Verfügbarkeit: Wohnungsbaudarlehen ermöglichen es Ihnen, Wohnungseigentümer zu werden, auch wenn Sie nicht genügend Mittel für den gesamten Kaufbetrag haben
• Günstige Zinssätze: Im Vergleich zu anderen Kreditarten haben Wohnungsbaudarlehen niedrigere Zinssätze, was bedeutet, dass Sie am Ende weniger bezahlen
• Langfristige Finanzierung: Eine langfristige Rückzahlungsfrist bedeutet niedrigere monatliche Raten, was Ihren monatlichen Finanzplan erleichtern kann
Nachteile:
• Langfristige Verpflichtungen: Obwohl niedrigere monatliche Raten die Rückzahlung erleichtern können, zahlen Sie langfristig aufgrund der Zinsen mehr
• Risiko: Wenn Ihre finanzielle Situation instabil wird, kann es schwierig sein, mit den Raten für das Wohnungsbaudarlehen Schritt zu halten, was zu finanziellen Problemen führen kann
Alternative Finanzierungsmöglichkeiten
Neben dem traditionellen Wohnungsbaudarlehen gibt es noch andere Optionen, die Sie in Betracht ziehen könnten, darunter:
1. APN-Subventionen – Wenn Sie jung sind oder Ihre erste Wohnung kaufen, können Sie staatliche Subventionen über die Agentur für Immobilienverkehr (APN) in Anspruch nehmen, die dazu beitragen können, den Zinssatz zu senken oder den Betrag zu reduzieren, den Sie als Anzahlung leisten müssen.
2. Kredit mit Garantie – In einigen Fällen können Familie oder Freunde eine Garantie für den Kredit leisten, was die Kreditbedingungen verbessern kann, z. B. einen niedrigeren Zinssatz oder eine geringere Beteiligung.
3. Kombination aus Kredit und Sparen – Wenn Sie schon seit einiger Zeit sparen, können Sie eine Kombination aus Kredit und Ihren eigenen Mitteln in Betracht ziehen, um den Betrag zu reduzieren, den Sie leihen müssen, und so die Gesamtkosten des Kredits zu senken.
Fazit
Der Kauf einer Wohnung ist ein großer Schritt, und die Prüfung aller Finanzierungsoptionen, einschließlich Wohnungsbaudarlehen, ist ein wichtiger Teil des Prozesses. Das Verständnis der Kreditbedingungen, Zinsen, Rückzahlungsfristen und anderer Kosten wird Ihnen helfen, die beste Entscheidung zu treffen. Wenn Sie planen, ein Wohnungsbaudarlehen aufzunehmen, sollten Sie sich unbedingt von einem Finanzberater oder Banker beraten lassen, der Ihnen bei der Auswahl der besten Option für Ihre Situation hilft.